一、引言
2023年,中国人工智能产业进入到深化应用与价值释放的关键阶段,其中人工智能应用软件开发作为连接底层技术与行业需求的核心环节,呈现出蓬勃发展的态势。随着大模型技术的突破性进展、算力基础设施的完善以及各行业数字化转型的提速,AI应用软件正从实验探索全面迈向规模化落地。本报告聚焦2023年中国人工智能应用软件开发领域,梳理产业现状、关键技术、竞争格局及未来趋势。
二、产业规模与增长动力
2.1 市场规模
据行业统计,2023年中国人工智能软件市场规模超过800亿元人民币,其中应用软件(含行业解决方案、AI能力平台等)占比约55%,成为最大细分领域。年增长率保持在35%以上,显著高于全球平均水平。预计到2025年,应用软件市场规模有望突破1800亿元。
2.2 核心驱动力
- 政策红利持续释放:国家层面出台《生成式人工智能服务管理暂行办法》等法规,既规范又促进AI软件创新。多地政府设立专项基金,支持AI应用场景开放。
- 大模型技术外溢:文心一言、通义千问、讯飞星火等国产大模型通过API和开发平台开放能力,极大降低了AI应用软件的开发门槛。
- 企业降本增效刚需:经济环境促使企业积极采用AI软件优化运营、营销与决策流程,尤其在金融、制造、零售等领域需求旺盛。
- 算力成本下降:国产AI芯片及云服务价格优化,使AI应用软件的部署与推理成本进一步可控。
三、关键技术进展
3.1 大模型驱动的应用重构
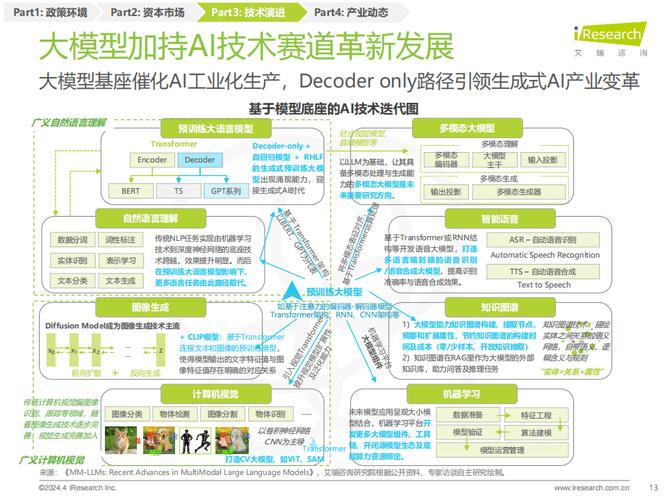
2023年是“百模大战”之年,大模型成为AI应用软件的新底座。应用开发模式从传统的“小模型+定制特征”转向“预训练大模型+微调+提示工程”。由此涌现出智能助手、文档生成、代码辅助、知识问答等标准化组件,大幅提升开发效率。
3.2 多模态与跨模态融合
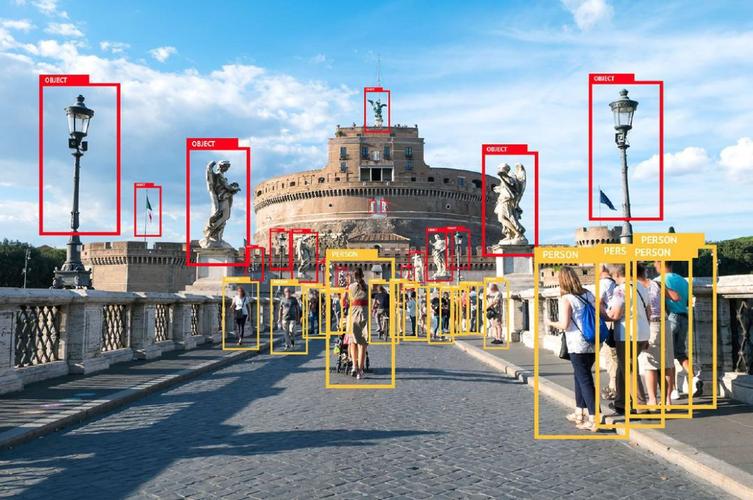
应用软件开始集成文本、图像、语音、视频多模态处理能力。例如,在工业质检中同时分析视觉与振动数据;在医疗领域融合影像与电子病历生成诊断建议。多模态技术扩大了应用场景的边界。
3.3 边缘AI与云边协同
为满足低延迟、数据隐私及成本需求,边缘侧AI应用软件开发升温。轻量化模型、模型压缩与推理优化技术使得AI功能可嵌入手机、摄像头、车载终端等设备,同时与云端协同训练与更新。
3.4 低代码/无代码AI开发平台
面向非专业开发者,低代码平台集成预训练模型、自动化机器学习(AutoML)与可视化工作流,使业务人员也能构建AI应用。该趋势显著降低了AI软件开发的门槛,推动长尾场景创新。
四、主要应用领域与典型案例
4.1 智慧金融
金融行业是AI应用软件落地最成熟的领域之一。在风控领域,基于大模型的信贷审核与反欺诈软件提升了识别精度;在投研领域,智能研报生成与舆情分析软件帮助分析师快速获取摘要;在客户服务中,对话机器人实现7×24小时应答。2023年,六大国有银行均在智能风控和智能客服方面进行了大规模升级。
4.2 智能制造与工业互联网
AI应用软件深入质检、预测性维护、排程优化等环节。例如,某头部面板企业部署AI缺陷检测软件,质检准确率提升至99.5%,人力成本下降60%。工业AI平台软件商通过与自动化设备集成,形成一体化解决方案。
4.3 智慧医疗
AI影像辅助诊断软件已在多数三甲医院应用;生成式AI用于病历质控、随访问答与医学知识检索。2023年国产医疗大模型应用获批医疗器械二类证的数量显著增加,糖尿病视网膜病变、肺结节等AI软件普及率分别达到47%和39%。
4.4 智能汽车与出行
AI应用软件定义汽车体验。座舱内的语音助手、疲劳监测软件成为标配;自动驾驶域控制器中的感知、规划软件持续迭代。车路协同AI软件在多个智能网联示范区落地。小型出行服务软件开始集成路线优化与需求预测模块。
4.5 数字内容与创意
AIGC应用软件爆发式增长。文生图、文生视频、智能剪辑、虚拟数字人软件涌入市场,广泛用于营销、电商、游戏及媒体。2023年,中国AIGC应用月活用户突破1亿,由此催生了新的软件商业模式,如按生成量计费、订阅制和API调用。
五、产业竞争格局
AI应用软件市场呈现多元化竞争格局:
- 传统软件与集成商:如东软、中科软、太极股份,凭借行业Know-how和客户资源,将AI功能嵌入现有解决方案,主导金融、政务等大型项目。
- AI原生创业公司:如第四范式、创新奇智、澜舟科技,以技术领先性切入细分赛道,多为平台工具或垂直应用。
- 互联网云厂商:百度智能云、阿里云、腾讯云、华为云以“模型+平台+应用”全栈模式,通过生态伙伴覆盖海量客户群。
- 行业龙头自研:大型银行、车企、制造企业设立科技子公司,定制AI软件并实现外溢销售,形成内孵外化模式。
应用软件厂商与基础模型、算力芯片提供方构建生态联盟,竞争重心由单一算法转向“模型-工具-场景数据”一体化能力。
六、挑战与瓶颈
- 盈利压力:大模型推理成本高,许多应用软件企业虽然项目增多,但毛利被算力成本侵蚀,尚未实现规模盈利。数据表明仅有约20%的AI软件企业实现正向利润。
- 数据壁垒与合规风险:跨行业数据难以流通,垂直领域高质量数据集稀缺。加之《数据安全法》《个人信息保护法》的严格实施,企业在数据采集与运用时需要投入高昂合规成本。
- 同质化竞争:低代码平台及通用工具领域产品雷同,价格战初显端倪,抑制了创新积极性。
- 复合人才短缺:既懂AI技术又熟悉行业业务的应用软件开发人才严重不足,制约产品的商业化落地速度。
七、未来展望与策略建议
7.1 趋势展望
- 大模型迈向边缘与端侧:2024-2025年,7B以下参数的小模型通过压缩可在终端运行,将进一步创作AI原生应用软件。
- Agent(智能体)广泛应用:由AI软件开发出的自动化智能体将完成复杂业务流程,如自动调研、报价、谈判等,改变企业软件的交互形式。
- 多模态原生应用涌现:基于统一多模态表示的应用将颠覆搜索、推荐、创作等传统软件。
- AI治理与安全内嵌:可信AI、内容溯源、模型审计将成为应用软件的必备模块,催生评测与合规类工具。
7.2 策略建议
对AI应用软件开发企业而言:
- 深挖刚需场景:优先选择高价值、数据丰富且流程清晰的垂直领域深耕,避免泛化。
- 构建数据飞轮:通过产品与用户形成闭环,持续积累领域数据以优化模型,成为核心壁垒。
- 优化成本结构:利用混合云、混合推理(级联模型)节约算力,并探索模型小而精路线。
- 强化生态协作:与模型方、芯片方、行业集成商建立分工明确的输出网络,形成“被集成”与“集成”双向能力。
对政策制定与产业服务部门而言:
- 鼓励公共数据安全开放,带动医疗、交通、气象等领域的AI软件创新。
- 设立AI应用专项保险池,降低企业采用新技术风险。
- 支持职业教育,培养特定行业的AI应用开发工程人才。
八、
2023年是中国人工智能应用软件开发“由虚入实”的转折年:告别纯算法比拼与概念验证,全面赋能千行百业。赛道虽拥挤,但在场景纵深、技术降本、生态优化等多重引擎推动下,充满厚积薄发的可能性。诚然,当下产业仍需跨越盈利鸿沟、统合数据孤岛,以工程化经验构筑认知土壤,相信未来AI智能大有可为。未来的软件等新兴产业在这一契机开局面。